35亿一台、全球仅两台 石油钻采“巨兽”背后的制造密码
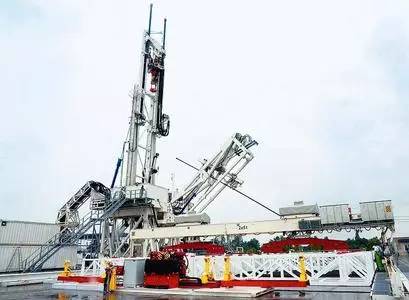
在石油钻采装备领域,一台设备的身价可以高到令人咋舌——35亿元人民币,全世界只有两台,而且每台需要约20名操作与管理人员协同才能运转。这不是科幻设定,而是极端工况下石油钻采专用设备制造的真实缩影。它引出一个更深层的问题:为什么一台钻机可以贵到堪比一架大型客机?谁在制造这种“巨兽”?这背后又是一条怎样的产业链?
一、35亿的钻机,贵在哪?
这里所说的“钻机”,通常不是陆地上常见的车载或塔式常规钻机,而是面向超深水、超深井、极寒或超高温高压等极端环境的超大型海洋钻井平台或高端自动化钻机系统。35亿元的量级,更多对应的是整座平台或整套钻采系统,而非单一主机。
它的成本大致分布在几个方面:
- 极致材料与结构。要承受几百吨到上千吨的载荷、抵抗海水腐蚀与疲劳循环,关键结构件需要使用高强度特种钢、钛合金、耐蚀合金,焊接、热处理和无损检测标准极高。
- 高可靠性动力与传动。深水钻井平台需要大功率柴油发电、电力推进、顶部驱动、绞车、泥浆泵等系统协同,任何一环失效都可能造成数千万甚至上亿元损失,因此冗余设计和认证成本极高。
- 自动化与控制系统。现代高端钻机需要动态定位、井口补偿、自动送钻、井下数据实时回传等功能,传感器、控制器、执行机构与软件系统本身就是高技术、高价值模块。
- 海洋工程与集成交付。如果涉及浮式平台,船体、定位系统、立管、水下井口、隔水管等系统集成复杂,设计、建造、调试周期常以年计,项目管理成本巨大。
- 认证、保险与全生命周期服务。符合国际海事组织、船级社、API等标准,需要大量认证和第三方检验;交付后还要配套备件、培训、远程运维和应急支持。
所以,35亿并不是“买一台机器”,而是买一套能在极端环境里持续创造价值的复杂工业系统。全世界仅有极少数该类装备,也说明了它的技术门槛和稀缺性。
二、为什么要20个人操作管理?
“一台车要配20个操作管理”是一个形象说法,指向的是高度集成后的多专业协同。以深水钻井平台或大型自动化钻机为例,岗位上通常包括:
- 钻井监督与平台经理:统筹作业、安全、进度和甲乙双方接口。
- 司钻与副司钻:负责钻机操作、起下钻、循环与井控。
- 机械、电气、液压工程师:保障顶驱、绞车、泥浆泵、发电系统运行。
- 仪表与控制工程师:维护PLC、DCS、动态定位和监测系统。
- 泥浆工程师与固井人员:调配钻井液、处理井下复杂情况。
- 井控与安全人员:监控井口压力、防喷器与应急程序。
- 水下设备与隔水管操作人员:若为浮式平台,还需专门水下系统团队。
- 后勤、吊装、甲板与库房管理:支持物资、备件和人员调度。
这些人不是简单“看机器”,而是在人机系统里做决策。高端钻机自动化程度高,但越复杂越需要人来看护异常、处理偏差、判断井下情况。尤其在深海和超深井,地层压力、温度、流体性质都可能突发变化,自动系统提供辅助,最终决策仍依赖经验丰富的团队。20人更像是满足24小时连续作业、多班倒、多专业值守的基本配置。
三、石油钻采专用设备制造:一条高壁垒产业链
从制造角度看,这类装备处于石油工业与高端装备制造的交叉点,典型特征是“小批量、多品种、高定制、高认证”。其产业链大致可分三层:
上游:特种材料与核心部件。包括高强度钢、耐蚀合金、大型铸锻件、轴承、密封件、液压元件、传感器、变频器、柴油机和发电机等。其中高端轴承、控制系统、水下连接器等长期被少数国际企业掌握。
中游:子系统与总成制造。顶部驱动装置、绞车、泥浆泵、防喷器、隔水管、水下采油树、井口系统等,通常由专业制造商完成,再交付给总装集成方。国内厂商已在这些领域取得明显进步,但在极端工况和长期可靠性上仍在追赶。
下游:总体设计与系统集成。这是价值链最高端:谁掌握总体方案、动态定位、井控安全、数字孪生和远程运维,谁就拥有定义产品的能力。总装企业不仅要做机械集成,还要做软件、控制、调试和全生命周期服务。
这个行业受到强周期影响。油价高时,投资扩张,订单充沛;油价低迷时,项目延期、装备闲置。因此制造商必须具备全球服务网络和融资能力,单纯卖硬件很难生存。
四、真正的竞争:不是“造得起”,而是“用得起、用得久”
一台35亿的钻机,如果每年能创造数亿级现金流,那么它的经济性取决于开工率、日费、故障率和维修成本。对制造商而言,竞争焦点不只是造出来,还包括:
- 能否在极端海况和井下条件下保持高可靠性;
- 能否缩短建造和调试周期;
- 能否通过数字化运维降低全生命周期成本;
- 能否培训出合格的操作管理团队;
- 能否在全球范围内及时提供备件与技术支持。
这也解释了很多高端钻采装备“看起来是机械,实质是工业软件加服务体系”的现象。当前,自动化钻机、智能钻井、海底工厂、无人平台等方向正在推进。未来的高端钻机可能不需要20人现场操作,但一定需要更强大的远程中心、数字孪生和人工智能辅助决策。人数可能减少,但系统复杂度和人才要求会更高。
五、对中国制造的启示
中国已是全球重要的石油钻采装备制造基地,在陆上钻机、压裂设备、连续油管等领域具备较强的性价比和交付能力。但面对35亿级超高端装备,仍要正视差距:
- 核心部件与工业软件仍是短板,例如高端控制系统、水下关键连接件、大型压缩机与燃气轮机等;
- 极端工况的验证数据和长期运行业绩不足,需要通过实际项目积累信誉;
- 系统集成与总包能力需要跨专业、跨国协同,管理难度远超单一设备制造;
- 国际化服务网络和人才梯队必须同步建设。
简而言之,石油钻采专用设备制造的竞争,已经从“做出机器”进入“做出系统、做出标准、做出服务”的阶段。35亿一台、全球两台、二十人操作,不是噱头,而是这个行业技术密度、资本密度和风险密度的集中体现。谁能把材料、装备、控制、软件和运维真正打成一体,谁才有机会在这场高端制造的深海竞赛中站稳脚跟。那些看似昂贵的“巨兽”,其实是一个国家高端装备工业能力的一面镜子。
如若转载,请注明出处:http://www.zhongshijixie.com/product/25.html
更新时间:2026-10-18 10:20:37